
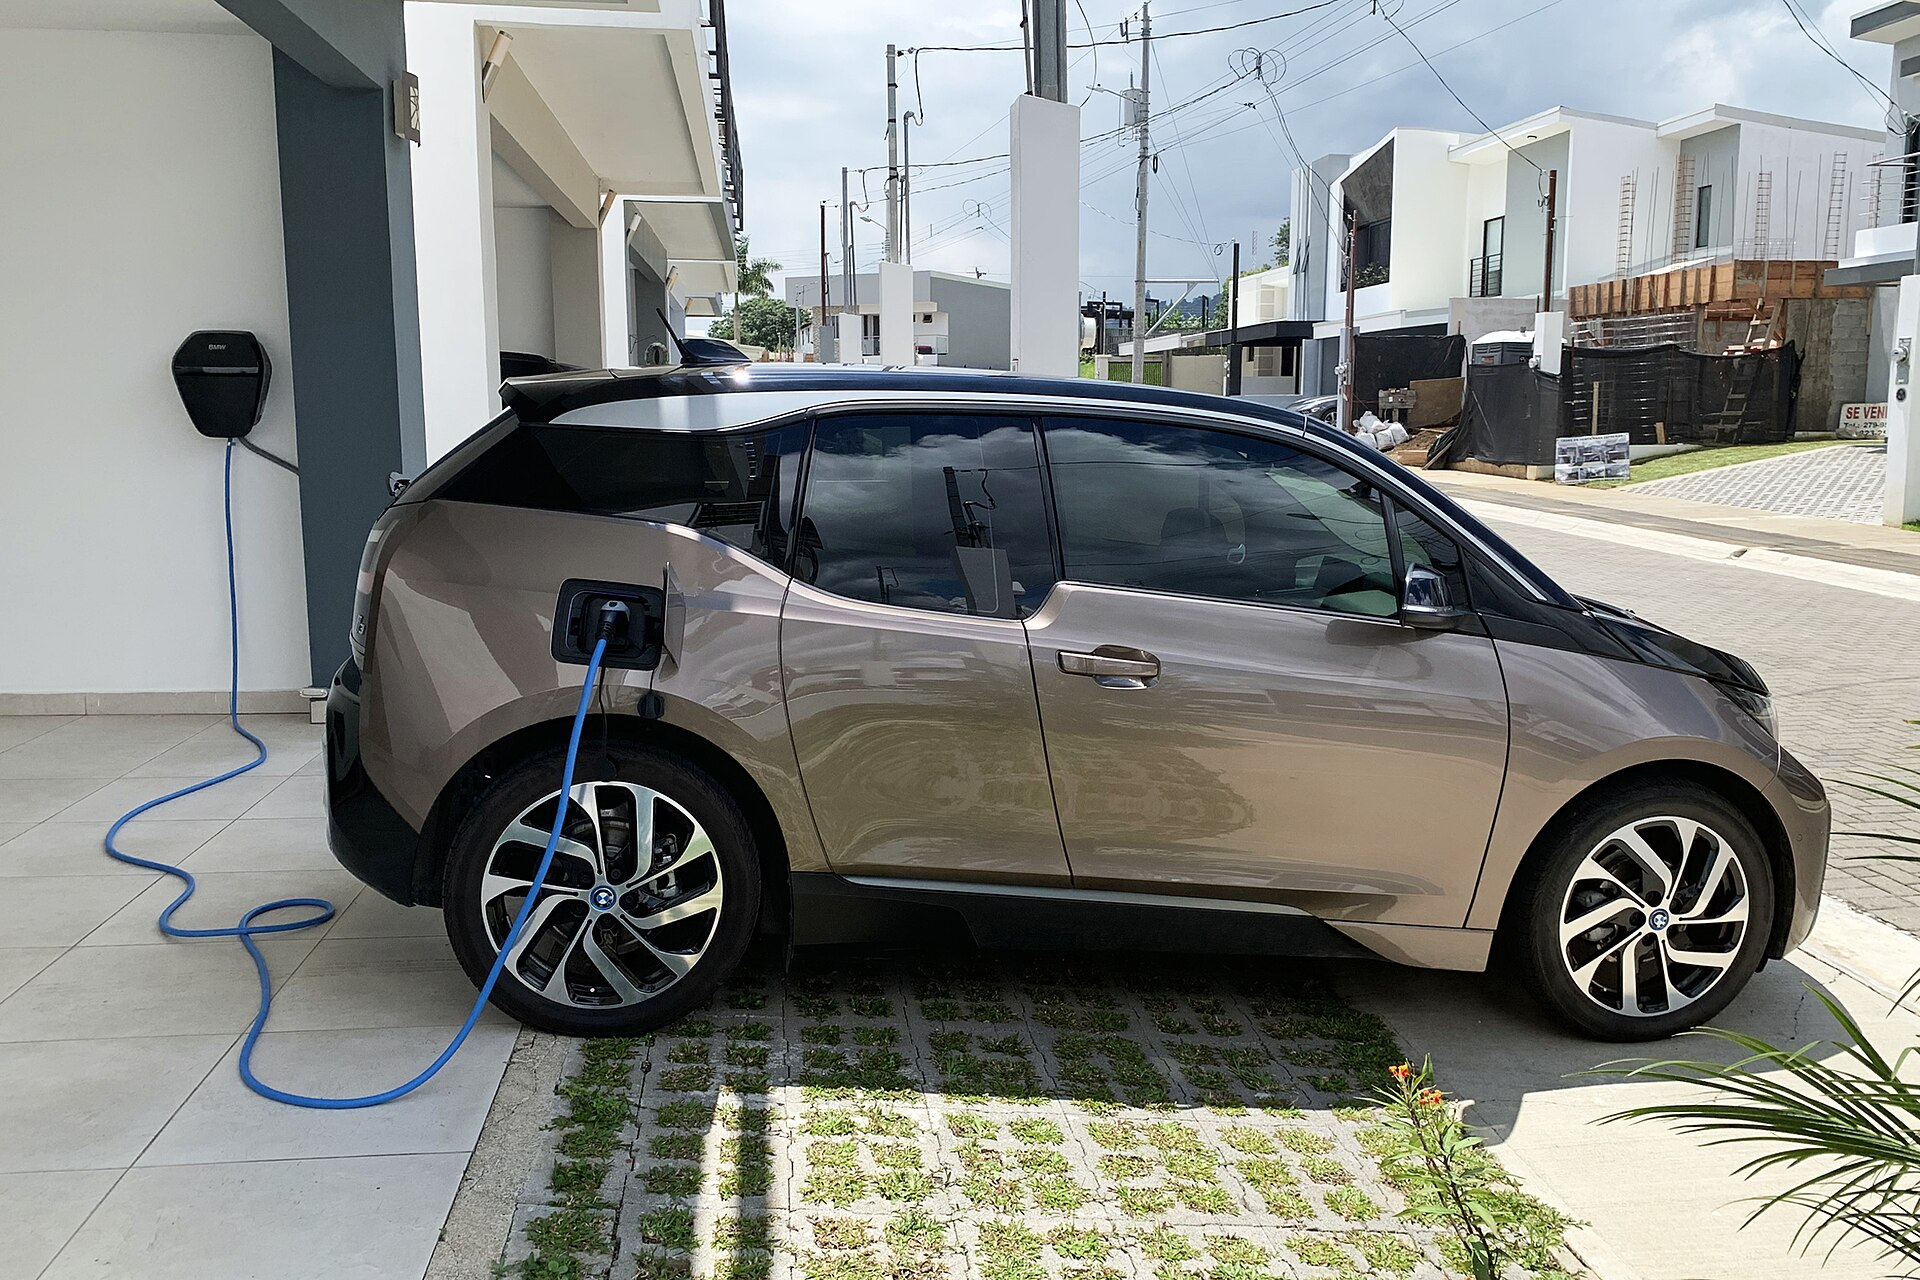
En elbil försäkras med samma tre nivåer som andra personbilar, trafik-, halv- och helförsäkring. Batteriet kan vara tillverkarens, säljarens eller försäkringsbolagets ansvar beroende på varför det gick sönder. Länsförsäkringar och Trygg-Hansa räknar uttryckligen laddkabeln som bilens utrustning, och lös utrustning ska ligga inlåst i bilen. Och laddboxen på garageväggen står uttryckligen utanför bilförsäkringen hos både Trygg-Hansa och Länsförsäkringar.
Orsaken till skadan avgör vem som betalar för batteriet
Framdrivningsbatteriet är en del av bilen, och If, Folksam, Trygg-Hansa och Länsförsäkringar har inget eget batterimoment i sina villkor.
Går batteriet sönder inifrån, av sig självt, är det en maskinskada. Det skyddet ingår i halvförsäkringen men gäller bara upp till en viss ålder och körsträcka. Hos Folksam omfattas batteriet och elmotorn för framdrift i el-, hybrid- och laddhybridbilar till 20 000 mil, mot 15 000 mil för bilen i övrigt. Folksams gräns på åtta år från första registreringen gäller även batteriet. Med Bilförsäkring Stor är Folksams åldersgräns i stället högst tio år från första registreringsdagen. If, Trygg-Hansa och Länsförsäkringar betalar inte för kapacitet som batteriet tappar med åren, och Folksam räknar inte en nedgång inom biltillverkarens toleranser som ett fel. Vissa bolag på marknaden ersätter inte batterier alls. Efter fem år är ersättningen 20, 50 eller 100 procent av ett nytt batteri, beroende på försäkringsbolag. Gränserna per bolag finns i genomgången av maskinskadeförsäkringen och elbilens batteri.
Skadas batteriet utifrån är det i stället en vagnskada. Det gäller en krock, men också en sten som slår upp i batterihöljet under bilen eller en kantsten som tar i det. Maskinskadeskyddet ersätter aldrig det som hör till vagnskadan. Länsförsäkringar, Folksam och Trygg-Hansa undantar det uttryckligen, och If kräver att komponenten gått sönder utan yttre påverkan. Ett batteri som skadas av en sten under bilen ersätts inte av halvförsäkringen. Det kräver helförsäkring eller en vagnskadegaranti som fortfarande gäller.
Brinner bilen är det en brandskada, och stjäls den är det en stöldskada. Båda momenten ingår redan i halvförsäkringen. Kortslutningen är gränsfallet. Hos de flesta bolag ersätter brandförsäkringen elektriska kablar som skadats genom kortslutning, medan några ersätter dem genom maskinförsäkringen. Folksam hör till de senare. Trygg-Hansas brandmoment ersätter inte kortslutning som inte utvecklas till brand.
Batterigarantin och säljaren kommer före försäkringen
Är batterifelet något som tillverkaren eller säljaren ansvarar för, betalar försäkringen inte. Undantaget finns hos alla fyra bolagen, men de formulerar förbehållen olika.
Folksam ersätter ändå skadan om du visar att den som ansvarar inte avhjälper felet eller betalar. If ersätter om du kan visa att den ansvarige inte kan fullgöra sitt åtagande. Trygg-Hansa och Länsförsäkringar har samma förbehåll som If i sina allmänna regler: försäkringen gäller om du kan visa att den som har gjort åtagandet inte kan fullgöra det. Trygg-Hansas motor- och elektronikmoment undantar dessutom fabrikations-, material- och konstruktionsfel.
Tillverkarens batterigaranti är ett frivilligt löfte. Företaget bestämmer själv hur länge garantin gäller och vilka delar av bilen den omfattar. Garantihandlingen till din bil anger vad som gäller för batteriet. Köper du elbilen begagnad av en privatperson är det inte säkert att garantin följer med, och även det avgörs av garantivillkoren.
Bredvid garantin finns reklamationsrätten mot den som sålde bilen. En bilhandlare svarar för fel som fanns när bilen lämnades över och som visar sig inom tre år. En garanti får inte ge dig sämre rättigheter än lagen.
Vagnskadegarantin tar normalt slut efter tre år
En vagnskadegaranti gäller normalt i tre år från bilens första registreringsdatum. Den följer nästan alltid med en helt ny bil och ges av bilmärkets svenska generalagent. Så länge den gäller räcker det normalt med en halvförsäkring.
När garantin upphör försvinner skyddet mot yttre skador, även för batteriet. If lägger då automatiskt till en vagnskadeförsäkring på bilförsäkringen och utgår från att garantin upphör när bilen är tre år, räknat från första registreringsdatum. Vad som skiljer nivåerna åt står i genomgången av vad som ingår i halv- och helförsäkring. Vad en elbil kostar att försäkra står i jämförelsen av försäkringspremier per bilmärke och drivmedel.
Två bolag räknar laddkabeln som utrustning, och den ska ligga inlåst
Bolagen skriver olika mycket om den lösa laddkabeln i bagageutrymmet. Länsförsäkringar nämner laddningskabeln för elfordon som exempel på lös, normal utrustning. Trygg-Hansa har en egen rad för portabel laddningsutrustning i sin avskrivningstabell. Dit räknas laddkabel, adaptrar och portabel laddare som normalt transporteras inuti bilen. Ifs och Folksams beskrivningar av försäkrad utrustning nämner inte laddkabeln.
Alla fyra kräver att lös utrustning är inlåst i bilen när du lämnar den. Bryter du mot kravet minskar ersättningen. Folksam och Trygg-Hansa drar normalt 25 procent och If som regel 50 procent, medan Länsförsäkringar kan sätta ned ersättningen eller låta den utebli helt. Inget av de fyra villkoren säger något särskilt om en kabel som stjäls medan den sitter i en laddstolpe.
En stulen kabel ersätts inte heller alltid till nypris. Kan Trygg-Hansa inte fastställa marknadsvärdet skrivs portabel laddningsutrustning av med 25 procent vid ett år, 60 procent vid tre år och 100 procent från fem år. Går kabeln i stället sönder av sig själv ingår laddkabel och laddintag i Folksams maskinskadeskydd, men inte en extern laddenhet. If och Trygg-Hansa undantar laddkabeln ur maskinskadeskyddet.
Trygg-Hansa och Länsförsäkringar räknar inte in laddboxen
Trygg-Hansa ersätter inte en fast monterad laddbox eller stolpe för elbilsladdning, och Länsförsäkringars kaskoförsäkring ersätter inte laddbox för elfordon. Ifs och Folksams villkor nämner inte laddboxen alls. Det finns försäkringsbolag som räknar in försäkringstagarens egen laddbox eller laddstolpe i bilförsäkringen, så svaret står bara i ditt eget villkor.
Står laddboxen utanför bilförsäkringen avgör försäkringen för bostaden om den är skyddad. Villkoret i villa-, hem- eller bostadsrättsförsäkringen anger vad som gäller och vilken självrisk som tas ut.
Laddboxen påverkar ändå bilförsäkringen. Länsförsäkringars brandmoment kräver att laddstationer och laddboxar är fackmannamässigt monterade och att laddanordningen är godkänd av myndighet ur miljö- eller säkerhetssynpunkt. Den ska också användas enligt laddtillverkarens och fordonstillverkarens anvisningar. Följs inte kraven kan ersättningen minskas eller utebli. Hos Länsförsäkringar kan en laddbox som inte är försäkrad i bilförsäkringen ändå minska ersättningen när bilen brinner.
Trygg-Hansa kräver att anordningar för laddning är provade och godkända för ändamålet och att fabrikantens anvisningar följs. Annars drar bolaget normalt 25 procent. If kräver att laddutrustningen är godkänd enligt gällande föreskrifter och att fabrikantens anvisningar om tillförsel av elektrisk ström följs. Folksams maskinskadeskydd kräver att laddningen följer biltillverkarens anvisningar.
Så försäkras batteriet i hybrid- och laddhybridbilar
För hybrid- och laddhybridbilar gäller samma uppdelning, men bolagen behandlar batteriet olika. Folksams längre milgräns för batteriet gäller även hybrid- och laddhybridbilar, och mildhybridsystemet står med i Folksams komponentlista. If räknar ett batteri på 60 volt likspänning eller mer som högvoltsbatteri. Lågvoltsbatterier, som If anger som upp till 60 volt, är undantagna ur Ifs maskinskadeskydd.
Länsförsäkringar försäkrar hybridbatteriet och batteriet för framdrift men undantar ett leasat batteri. Hyr du batteriet separat från bilen täcker Länsförsäkringars maskinskadeskydd inte det.
Vad respektive bolags nivåer innehåller finns i genomgångarna av Trygg-Hansas bilförsäkring och Länsförsäkringars bilförsäkring.
Tre dokument svarar tillsammans för elbilen
För en elbil räcker bilförsäkringens villkor inte ensamt. Garantihandlingen svarar för fel som tillverkaren står för, bilförsäkringen för skador inifrån och utifrån, och bostadens försäkring för laddboxen när bilförsäkringen inte tar den. Länsförsäkringar består dessutom av självständiga länsbolag, så kontrollera villkoret hos ditt eget länsbolag.
Uppgifterna avser villkoren som gällde den 23 oktober 2026: Ifs Fordonsförsäkring, försäkringsvillkor maj 2026, Folksam Bilförsäkring S9173 26-07 gällande från den 1 juli 2026, Trygg-Hansas Motorfordonsförsäkring P00297_2510_T med villkorsdatum den 1 augusti 2024 och Länsförsäkringars Villkor för motorfordon MF68 gällande från den 1 april 2026.
Senast faktagranskad: 24 oktober 2026