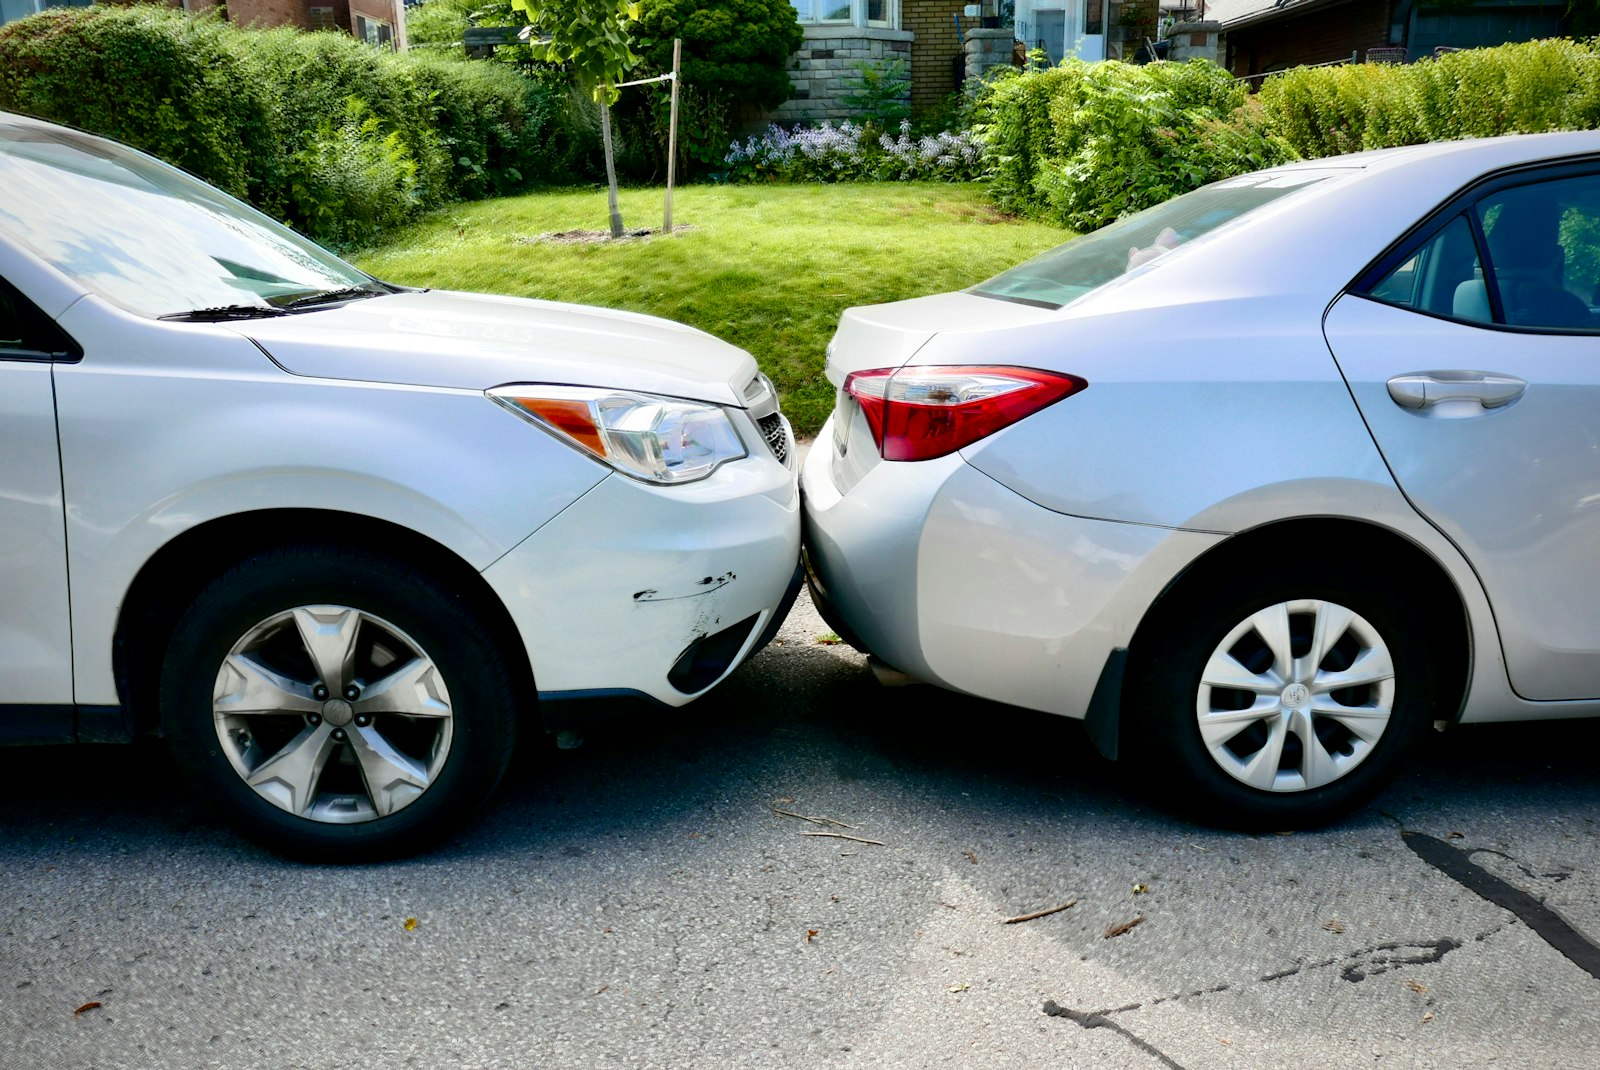
Krockar du och är vållande betalar du självrisken. Är någon annan ensam vållande, och kan du visa det, tas ingen självrisk ut. Kör du på en annan bil betalar du två självrisker för samma krock hos både If och Trygg-Hansa, en i vagnskadedelen för din egen bil och en i trafikförsäkringen för den andras. Hos Trygg-Hansa blir det 4 500 kronor på de lägsta nivåerna. Beloppen står i försäkringsbrevet, och hos de stora bolagen skiljer sig spannet av valbara nivåer med flera tusen kronor.
Vållar du skadan på en annan bil betalar du två självrisker
Trafikförsäkringen betalar skador du orsakar på andras fordon och annan egendom, aldrig skador på din egen bil. Din bil får ersättning ur trafikförsäkring bara när föraren av ett annat motordrivet fordon har vållat skadan eller när det fordonet var bristfälligt, och ersättningen kommer då ur det andra fordonets trafikförsäkring. Din egen plåt går på vagnskadedelen, som är det enda som skiljer helförsäkringen från halvförsäkringen.
Det ger två självrisker i samma skadehändelse när du kört på en annan bil. Trygg-Hansa räknar upp båda: vagnskadesjälvrisken för din egen bil och trafikförsäkringens självrisk för den andra bilen. Ifs fordonsvillkor säger samma sak: när flera försäkringsformer ersätter samma skada dras bara den högsta grundsjälvrisken, men trafikförsäkringens grundsjälvrisk läggs alltid ovanpå den andra.
Räknat på Trygg-Hansas lägsta nivåer blir det 4 500 kronor, varav 1 000 kronor i trafikdelen och 3 500 kronor i vagnskadedelen. Den som valt bolagets högsta vagnskadenivå betalar 7 000 kronor för samma krock. Var föraren under 24 år läggs en ungdomssjälvrisk till, men bara en: både Folksam och Trygg-Hansa tar ut den en gång när samma händelse ger både en trafikskada och en vagnskada. Hos Trygg-Hansa tillkommer den inte om du i förväg har meddelat bolaget att en förare under 24 år använder bilen, och inte heller om du som står på försäkringen själv är under 24 år och kör.
Är den andra föraren ensam vållande betalar du ingen självrisk
Skadan på din bil ersätts då ur den andra bilens trafikförsäkring, och där har du ingen självrisk. Du kan också ha rätt till hyrbil ur motpartens försäkring mot att du själv betalar en tredjedel av kilometerkostnaden, eller till kontant stilleståndsersättning på normalt 25 kronor om dagen.
Bevisbördan ligger hos dig, och If, Trygg-Hansa och Folksam ställer olika krav. Hos If faller trafiksjälvrisken bort om du kan bevisa att någon annan än du själv eller föraren av din bil orsakat skadan. Trygg-Hansa kräver att den andra är ensam vållande. Folksam kräver både att du kan visa att någon annan vållat skadan och att bolaget inte kan visa att du eller föraren var medvållande. Kan du inte visa det tas självrisken ut.
Har du själv varit medvållande kan ersättningen för skadan sättas ned, och Trygg-Hansas villkor har en tabell över när ersättningen blir full och när den minskas. Du får då bara en del av skadan ersatt ur motpartens försäkring. Hos Trygg-Hansa tas trafiksjälvrisken ut även vid delad skuld, eftersom villkoret bara befriar dig när den andra är ensam vållande.
Självrisken beror på vilken sorts skada du anmäler
Vagnskadenivån väljer du själv vid tecknandet, och hos Trygg-Hansa finns valbara självrisknivåer också för trafikdelen och halvförsäkringen.
| Bolag | Trafik | Brand, stöld och glasbyte | Vagnskada, valbar nivå |
|---|---|---|---|
| Folksam | 1 000 | 1 800 | 3 500, 5 000, 6 500 eller 12 000 |
| If | framgår av försäkringsbrevet | framgår av försäkringsbrevet | 3 500, 5 000 eller 7 000 |
| Länsförsäkringar | 1 000 | 1 800 | 4 000, 6 000 eller 8 000 |
| Trygg-Hansa | 1 000 på nivå 1, 2 000 på nivå 2 | 1 800 på nivå 1, 3 000 på nivå 2 | 3 500, 4 500 eller 6 000 |
Glasskadan blir billigare än tabellens belopp hos tre av bolagen: Folksam och Länsförsäkringar tar ingen självrisk alls när rutan lagas i stället för byts, och Trygg-Hansa tar ut hela beloppet bara vid byte.
Hos If står grundsjälvrisken i kronor bara i försäkringsbrevet och inte i de publika villkoren. De tre valbara vagnskadenivåerna är däremot offentliga. Vad If anger per moment på sina egna produktsidor finns i genomgången av bolagets fyra nivåer.
Länsförsäkringars belopp gäller hela koncernen. De 23 lokala länsförsäkringsbolagen är ändå egna försäkringsgivare, och vilket av dem som är ditt framgår av offerten eller försäkringsbrevet. Moment för moment finns beloppen i genomgångarna av Folksam Bilförsäkring, Trygg-Hansas tre nivåer och helförsäkring hos Länsförsäkringar.
Lagen begränsar återkravet, så trafiksjälvrisken har ett tak
Trafikförsäkringen betalar skadan först, och avtalet får innehålla ett förbehåll om att bolaget sedan kräver beloppet åter av dig. Ett sådant förbehåll om återkrav mot en fysisk person får för varje skadehändelse göras gällande med högst en tiondedel av det prisbasbelopp som gäller för det år skadehändelsen inträffar. Prisbasbeloppet är 59 200 kronor för 2026 och 59 600 kronor för 2027, så bolagens förbehåll kan ge högst 5 920 respektive 5 960 kronor per skadehändelse.
Taket gäller bara självrisker i trafikförsäkringen. Trygg-Hansas villkor säger att flera trafiksjälvrisker vid samma händelse läggs ihop, men att en fysisk person aldrig betalar mer än 10 procent av prisbasbeloppet. Folksams villkor har samma begränsning med hänvisning till trafikskadelagen. Vagnskadesjälvrisken ligger utanför taket och kan vara högre än det: Folksams högsta nivå på 12 000 kronor är mer än dubbelt så mycket.
Hos både Folksam och Trygg-Hansa är självrisken 10 procent av prisbasbeloppet när föraren kört utan giltigt körkort. Samma belopp gäller vid rattfylleri och vid skada som orsakats med uppsåt eller genom grov vårdslöshet, men först när det är fastställt genom ett strafföreläggande eller en dom som vunnit laga kraft. Vid rattfylleri behöver självrisken ändå inte betalas om påverkan inte medverkat till skadan, och hos Trygg-Hansa är det du som ska kunna bevisa det. Hos Folksam gäller beloppet även när du inte kan visa vem som körde vid en trafikskada. Den särskilda självrisken är då lika stor som hela taket för trafiksjälvrisken.
En högre vagnskadenivå betalar sig först efter flera skadefria år
Trygg-Hansa och Länsförsäkringar skriver att en högre nivå ger ett lägre pris, och If och Folksam att du påverkar priset genom att välja självrisk. Ingen av dem publicerar vad sänkningen blir i kronor. Den siffran får du bara i en offert. Hämta två priser på samma bil där bara självrisknivån skiljer. Dela steget mellan nivåerna med premiesänkningen per år, så får du antalet skadefria år innan höjningen har betalat sig.
Trygg-Hansa går från 3 500 till 6 000 kronor, ett steg på 2 500 kronor. If går från 3 500 till 7 000 kronor och Länsförsäkringar från 4 000 till 8 000 kronor. Folksam har fyra nivåer och det bredaste spannet, 3 500, 5 000, 6 500 och 12 000 kronor, med 8 500 kronor mellan lägsta och högsta.
| Premiesänkning per år | Steg 2 500 kronor | Steg 3 500 kronor | Steg 4 000 kronor | Steg 8 500 kronor |
|---|---|---|---|---|
| 250 kronor | 10 | 14 | 16 | 34 |
| 500 kronor | 5 | 7 | 8 | 17 |
| 1 000 kronor | 3 | 4 | 4 | 9 |
Kolumnerna är stegen hos de fyra bolagen och raderna är räkneexempel. Sätt in din egen premiesänkning i stället. Räkningen gäller en vagnskada under perioden, och två skador kostar dig steget två gånger. Är bilen gammal finns dessutom frågan om det är dags att sluta helförsäkra den.
Det här ska du titta på innan du ändrar självrisknivå på bilförsäkringen
- Vilken nivå står i försäkringsbrevet i dag, och vilket belopp gäller för vagnskada? Beloppet, inte nivånumret, är det du betalar.
- Vilka särskilda självrisker kan läggas ovanpå? Ungdomssjälvrisken är 1 000 kronor hos Folksam och Länsförsäkringar, 1 000 kronor hos If när föraren var under 25 år och 2 000 kronor hos Trygg-Hansa. Hos Länsförsäkringar tas den inte ut när det är du som står på försäkringen som har kört. Hos Trygg-Hansa tas den inte ut när du själv är under 24 år och kör, och inte heller när du i förväg har meddelat bolaget att en förare under 24 år använder bilen.
- Vad kan sänka eller ta bort beloppet? Folksam tar ingen vagnskadesjälvrisk vid kollision med djur och halverar den vid uppsåtlig skadegörelse av någon utomstående. Länsförsäkringar tar ingen stöldsjälvrisk när hela bilen stjäls och den hade en godkänd och aktiverad spårningsutrustning.
- Har du bil och hem i samma bolag? Då betalar du oftast bara en självrisk vid en skada som ersätts ur båda försäkringarna, och hos If och Folksam är det den högsta av dem.
- Gäller skadan motor eller elektronik är självrisken en egen trappa. Beloppet följer körsträckan och kan tas ut per skadad komponent, och trappan har inget med din valda vagnskadenivå att göra.
- Klarar du beloppet kontant den dag skadan kommer? Självrisken är en betalningsskyldighet som du inte kan skjuta upp. Trygg-Hansas villkor säger att du som försäkringstagare är skyldig att betala den när bolaget kräver det, och Folksam kan överlåta en obetald självrisk till Trafikförsäkringsföreningen.
Beloppen och villkorstexterna är de som gällde den 5 oktober 2026. Kontrollera din egen nivå i försäkringsbrevet innan du räknar, och jämför villkoren mellan bolagen innan du byter.
Källor: Ifs fordonsförsäkringsvillkor och förköpsinformation, båda från maj 2026. Folksam Bilförsäkring S9173 och bolagets för- och efterköpsinformation, båda gällande från den 1 juli 2026. Trygg-Hansas motorfordonsförsäkring P00297_2510_T med villkorsdatum den 1 augusti 2024, och bolagets information om självrisken. Länsförsäkringars för- och efterköpsinformation för bilförsäkring, gällande från den 19 juni 2026.
Senast faktagranskad: 6 oktober 2026