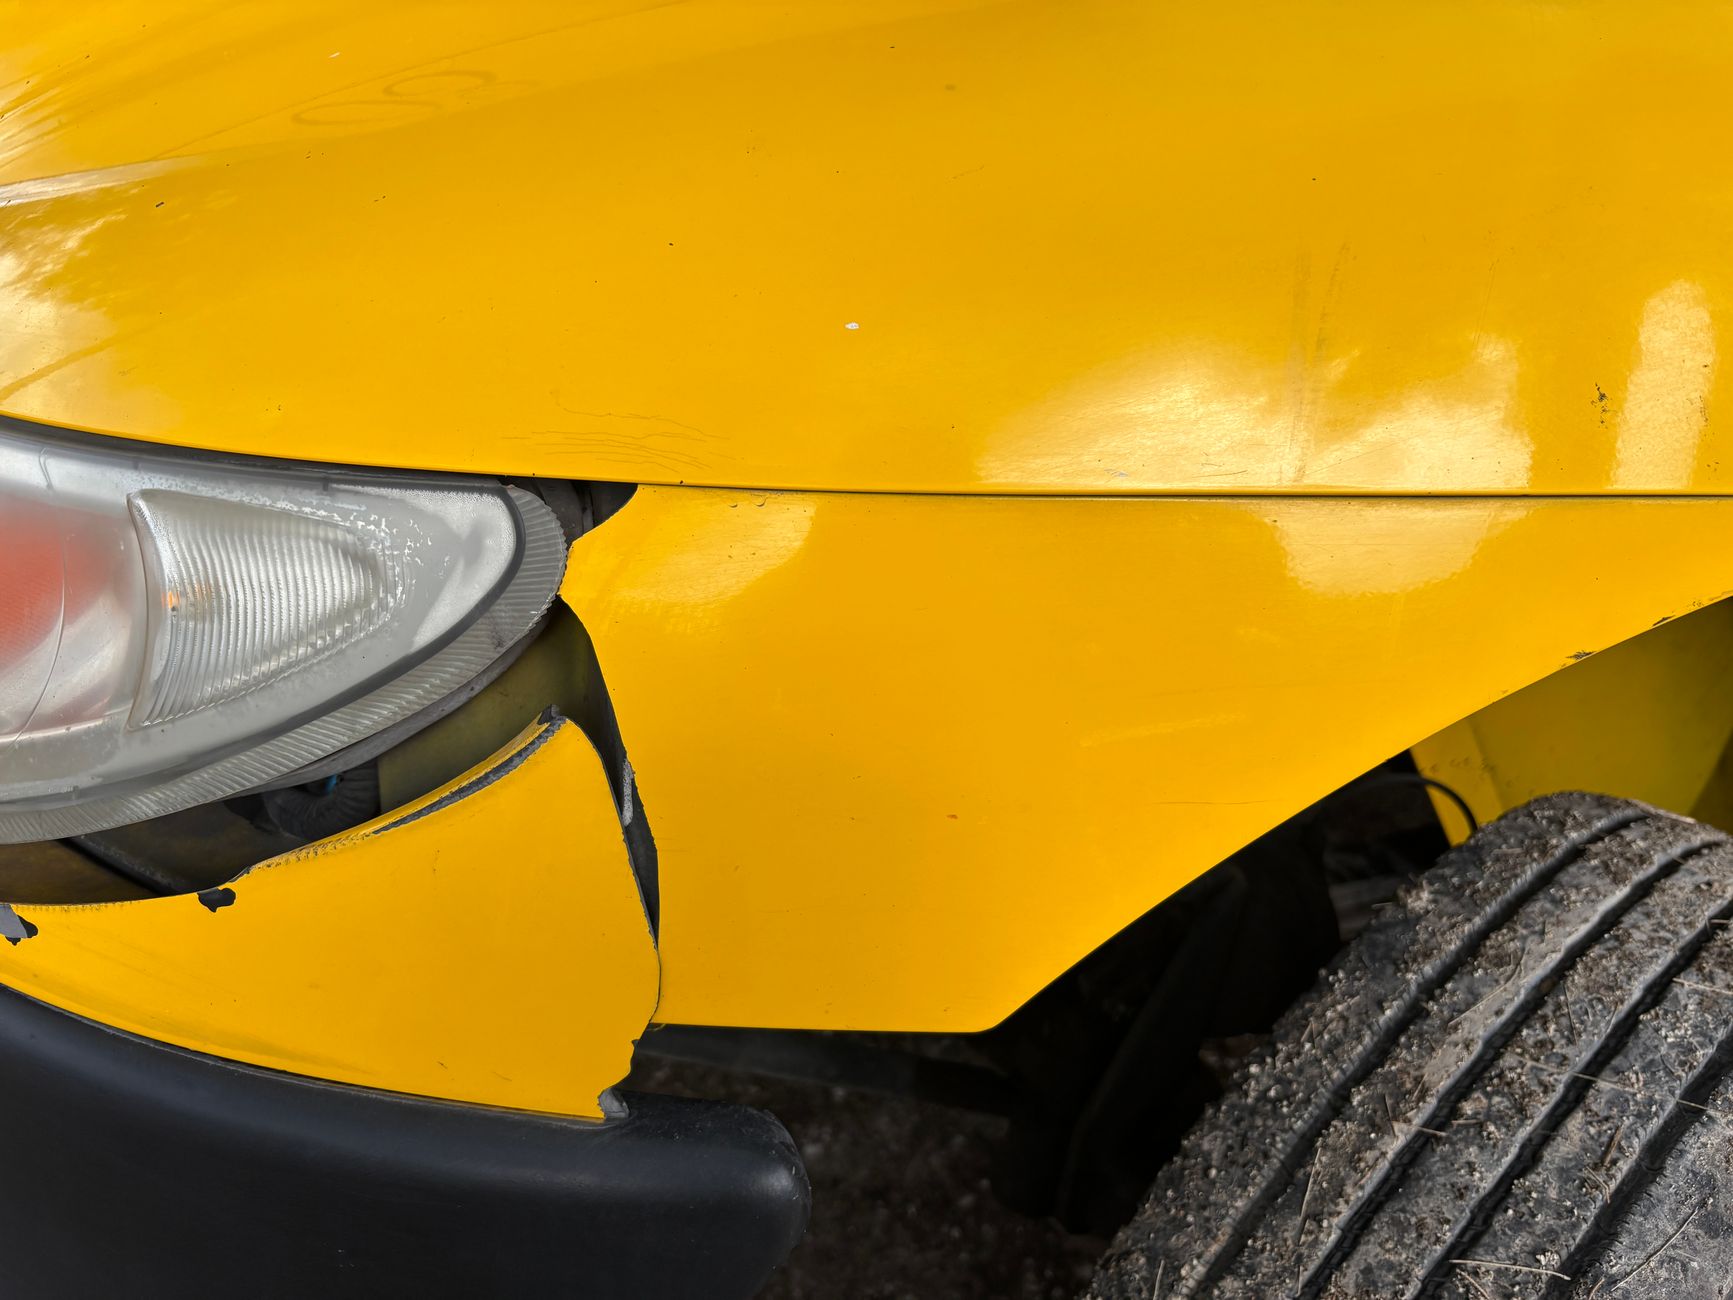
Trafikförsäkringen betalar personskador och skador på andras egendom, men ingenting på din egen bil. Halvförsäkringen lägger till sju moment som betalar för din bil vid vissa angivna skador, bland dem brand, stöld och glas. Helförsäkringen är halvförsäkringen plus en vagnskadeförsäkring, det enda momentet som ersätter plåtskador du själv har orsakat.
Två bolag kan båda kalla sin mellannivå halvförsäkring och ändå räkna upp olika moment i den, med olika åldersgränser för maskinskadan.
Trafikförsäkringen betalar andras skador, inte din plåt
Ett motordrivet fordon som står i vägtrafikregistret och inte är avställt ska ha trafikförsäkring. Plikten ligger på ägaren. Är bilen köpt på kredit och får säljaren ta tillbaka den, eller har någon rätt att använda bilen i minst ett år, ligger plikten i stället på den som har bilen.
Försäkringen ersätter personskador på förare och passagerare oavsett vem som är vållande, personskador på människor utanför fordonet och skador på annans egendom. Självrisken ligger ofta på 1 000 kronor. Hos If höjs den till 2 000 kronor när föraren är under 25 år, och hos Trygg-Hansa väljer du själv mellan 1 000 och 2 000 kronor.
Skador på din egen bil betalar trafikförsäkringen däremot inte. Skadas din bil i trafiken får du trafikskadeersättning bara när skadan orsakats genom vållande vid förandet av ett annat motordrivet fordon eller genom bristfällighet på det fordonet, och då ur det fordonets försäkring. Kör du i diket eller in i en stolpe finns inget annat fordon att vända sig mot. Skador som din bil orsakar på din övriga egendom ersätts bara om någon annan har använt bilen olovligen.
Den som låter bli att teckna försäkringen får betala en avgift i stället. Trafikförsäkringsföreningen tar ut 202 kronor om dagen för en oförsäkrad personbil. Avgiften får sättas 10 procent över den högsta premien för fordon av samma slag och med samma användningssätt.
Halvförsäkringen lägger vanligen till sju moment
En halvförsäkring innehåller vanligen trafik-, stöld-, brand-, glas-, allrisk-, maskin-, räddnings- och rättsskyddsförsäkring. Varje moment gäller bara vid vissa angivna skador och har sin egen självrisk:
- Brandmomentet ersätter skador av brand, åsknedslag eller explosion.
- Glas gäller när vindruta, sidoruta eller bakruta krossats.
- Stöld gäller både när bilen stjäls och när den tillgrips, med självrisk på mellan 1 500 och 2 000 kronor.
- Maskin täcker komponenter som motor, elektronik och växellåda.
- Räddning betalar bärgning till närmaste lämpliga verkstad, med självrisk omkring 1 500 kronor.
- Rättsskydd betalar ombuds- och rättegångskostnader i en tvist.
- Allrisk, som också säljs som drulle, gäller skador på kupéns inredning, förlust av bilnyckeln och feltankning, med självrisk på mellan 750 och 4 000 kronor.
Krishjälp ingår hos många försäkringsbolag redan när du tecknar minst trafikförsäkring, och ersätter upp till tio besök hos en legitimerad psykolog. Hos Folksam ingår kristerapi i halvförsäkringen med tio sessioner och utan självrisk.
Nivånamnet säger inte vad försäkringen innehåller
Tabellen bygger på vad Folksam, If och Trygg-Hansa själva räknar upp i sin halvförsäkring.
| Moment i halvförsäkringen | Folksam | If | Trygg-Hansa |
|---|---|---|---|
| Brand | Ja | Ja | Ja |
| Glas | Ja | Ja | Ja |
| Stöld | Ja | Ja, delat i stöld av bil och stöld ur bil | Ja, som stöld och inbrott |
| Maskin och elektronik | Ja, som maskinskada | Ja | Ja, som motor och elektronik |
| Räddning och bärgning | Ja, som räddning | Ja, som vägassistans | Ja, som bärgning |
| Rättsskydd | Ja | Ja | Ja |
| Allrisk eller drulle | Ingår i Bilförsäkring Stor, som kupéskada, feltankning och nyckelförlust | Ja, uppdelat på kupéskada, nyckelskydd och feltankning | Ja, som drulle |
| Vagnskada | Nej, kräver helförsäkring | Nej, kräver helförsäkring | Nej, kräver helförsäkring |
Hos If är allrisken uppdelad i tre namngivna moment, hos Trygg-Hansa heter den drulle, och hos Folksam ligger den i det större paketet Bilförsäkring Stor i stället för i grundskyddet. Två halvförsäkringar till samma pris kan skilja sig i om allrisken ingår. Läs bolagens förköpsinformation innan du jämför priset på två nivåer med samma namn.
Maskinskadeförsäkringen gäller olika länge hos olika bolag
Maskinskadeförsäkringen gäller bara upp till en viss ålder och körsträcka, och gränsen skiljer sig mellan bolagen. Folksam anger att momentet gäller upp till 15 000 mil så länge bilen är högst åtta år, och att Bilförsäkring Stor förlänger åldersgränsen till tio år. Skyddet upphör när en av gränserna passerats, den som nås först. Självrisken trappas med körsträckan: 1 800 kronor upp till 5 000 mil, 3 500 kronor upp till 10 000 mil och 5 000 kronor därefter.
Hos If gäller momentet för en bil som är yngre än tio år och har gått mindre än 12 000 mil, och i Stor bilförsäkring höjs taket till 15 000 mil. Trygg-Hansa anger högst 12 000 mil och en bil som inte är äldre än åtta år, och i Bilförsäkring stor gäller skyddet upp till tio år och 15 000 mil.
I grundskyddet ligger bolagen olika. Folksam ger 15 000 mil men bara åtta år, If tio år men 12 000 mil, och Trygg-Hansa åtta år och 12 000 mil. I de större paketen jämnas skillnaden ut, och alla tre når tio år och 15 000 mil. För en bil som passerat 12 000 mil avgör valet av bolag och paket om maskinskadan gäller alls.
Vagnskadan skiljer helförsäkring från halvförsäkring
Vagnskadeförsäkringen ersätter skador på din bil vid en trafikolycka, någon annan yttre olyckshändelse och skadegörelse. Som exempel nämner If singelolyckor, viltolyckor, fallande träd och plåt- och lackskador du själv har orsakat. Rost och skador av slitage till följd av bristande underhåll står hos If uttryckligen utanför.
Självrisken för vagnskada ligger ofta på 3 000 till 6 000 kronor. If har nivåerna 3 500, 5 000 och 7 000 kronor, och är föraren under 25 år tillkommer 1 000 kronor. Har bilen ett marknadsvärde över 1,5 miljoner kronor är självrisken i stället 25 000 kronor. Trygg-Hansa har nivåerna 3 500, 4 500 och 6 000 kronor.
Räkna ut taket för vad vagnskadan kan betala ut
Vid en skada avgör försäkringsbolaget om bilen ska repareras, ersättas med en ny likvärdig bil eller lösas ut kontant mot bilens marknadsvärde. Marknadsvärdet är vad en likvärdig bil kostade i handeln omedelbart före skadan, inte vad du en gång betalade.
Ta marknadsvärdet och dra av vagnskadesjälvrisken. Kostar en likvärdig bil 25 000 kronor i handeln och har du Trygg-Hansas högsta vagnskadesjälvrisk på 6 000 kronor, får du högst 19 000 kronor vid en totalskada. Med Ifs högsta nivå på 7 000 kronor blir taket 18 000 kronor. Mer än så kan vagnskadan inte betala ut.
Ställ sedan taket mot din egen premie. Ta in en offert på både halv- och helförsäkring för din bil, dra halvpremien från helpremien och multiplicera skillnaden med antalet år du tänker behålla bilen. Blir den summan större än taket betalar du mer för vagnskadan än den kan betala ut. Vad en bilförsäkring normalt kostar per nivå går att läsa i genomgången av snittpriser per nivå och län.
För en ny bil kan ersättningen i stället bli högre än marknadsvärdet. Nyvärdesersättning, alltså en ny bil av samma märke, typ och årsmodell, avgörs bland annat av bilens ålder och körsträcka. Vanligtvis krävs att bilen inte är äldre än ett år och har körts högst 2 000 mil. Normalt krävs också att du är den första registrerade ägaren, och en annan förutsättning brukar vara att reparationskostnaden överstiger 50 procent av bilens nypris vid skadetidpunkten.
Nya bilar har ofta vagnskadegaranti i tre år
De flesta nya bilar har tre års vagnskadegaranti. Under de åren behövs normalt enbart en halvförsäkring. Garantin ges av bilmärkets svenska generalagent. Garantin följer bilen och inte dig, så för en begagnad bil är frågan hur mycket av de tre åren som återstår.
Konsumenternas försäkringsbyrå skriver att vagnskadegarantin gäller normalt i tre år från bilens första registreringsdatum. Folksam anger i stället tre år från det datum köpet görs och tillägger att det kan variera mellan bilmärken, och If räknar också från inköpsdatumet. Eftersom garantin kommer från generalagenten är det garantivillkoren för ditt eget bilmärke som avgör, så datumet står i ditt garantibevis eller köpeavtal.
Självrisken är högre än för en vanlig vagnskadeförsäkring, och på självriskbeloppet tillkommer dessutom moms, eftersom garantin kommer från generalagenten.
Vad du ska titta på innan du väljer nivå
- Finns vagnskadegaranti kvar? Återstår garantitid betalar du för vagnskada två gånger om du tecknar helförsäkring. Räkna samtidigt med att garantins självrisk är högre än försäkringens och att moms tillkommer på beloppet.
- Vad kostar en likvärdig bil i handeln i dag? Dra av vagnskadesjälvrisken och jämför taket med merpriset per år.
- Hur gammal är bilen och hur långt har den gått? Passerar den bolagets år- eller milgräns faller maskinmomentet bort, och gränsen skiljer sig både mellan bolagen och mellan deras egna paket.
- Ingår allrisken i halvförsäkringen? Momentet ligger hos vissa bolag i ett större paket i stället för i grundskyddet, så kontrollera det innan du jämför priser.
- Vilken självrisk har du valt? Självrisken i trafikdelen börjar på 1 000 kronor och vagnskadesjälvrisken på 3 500 kronor hos både If och Trygg-Hansa. Hos Trygg-Hansa väljer du trafiknivån själv, hos If styrs den av förarens ålder. En låg premie kan betyda en hög självrisk.
- Läs förköpsinformationen hos det bolag du överväger. Där står momenten och gränserna som gäller just din bil.
Beloppen och gränserna ovan gäller de villkor bolagen redovisade den 3 oktober 2026.